2026年度の東南アジア地域アドバイザーを担当している内藤と申します。2016年にシンガポール勤務を始め、当地から日系企業の東南アジア地域での事業展開をご支援をしております。また、上海・香港のメンバーとともに、在中国企業のご支援もしています。
読者の皆様は中国市場へのご関心が高い方が多いと存じます。では、東南アジア市場にはどの様な印象をお持ちでしょうか。初回の寄稿ではベトナムの事業機会について取り上げ、これまでに「タイ・ベトナム市場の「今」を見極める~「病人と優等生」と対比される両国の真の事業機会とリスク ~」と題したセミナーでお話をさせていただきました。
今回も、私が東南アジア地域で提供する、アジア市場の業界分析・企業調査のプラットフォームSpeeda(スピーダ)のアナリストからのインプットも利用して、タイ市場の構造的な難しさに言及するとともに、タイの中でも期待ができる潜在的な成長領域について触れたいと思います。
マクロ経済の現状:「アジアの病人」と呼ばれる構造的停滞
2026年2月、Financial Timesの記事にて、タイが「アジアの病人」として紹介されたました(記事)。タイ駐在員の皆さまが事実直面していた景況感とも合致しており、東南アジアの駐在員の間で大きな話題になりました。今回の寄稿では「なぜアジアの病人と呼ばれたのか」「タイ市場に身を置く我々に取り組むべき課題はないか」に言及します。
経済成長の極端な二極化
ASEAN主要国における経済成長の速度は、国によって明瞭な二極化が進んでいます。2026年の通年見通しにおいては、ベトナムが2026~2030年中期計画の初年度としてGDP成長率10%以上という2桁成長目標を掲げて急成長を目指す一方、タイは1.5〜2.5%という低水準にとどまる見込みとなっています。
こうした成長スピードの差は、2026年上期の実績にも顕著に表れています。東南アジア全体としては底堅いGDP成長を維持しているものの、ベトナムは8.18%の成長率を記録して域内を強力に牽引しているものの、タイは2.38%にとどまるなど国ごとの明暗がより一層浮き彫りとなっています。
タイの構造的な不況要因とは
タイ経済の停滞は、「人口動態のボトルネック(=高齢化)」、「過剰債務による金融・消費の収縮」、および「基幹産業(自動車・観光)の構造転換期」が同時に重なった結果生じている構造的な現象です。
●急激な少子高齢化: 65歳以上人口比率は2025年の16%から2030年には19%超へ急増する見込みで、アジア最速レベルで高齢化が進行しています。
●家計債務の高止まり: GDP比90%に迫る家計債務の影響でローンの厳格化(自動車ローン・住宅ローン等)が進み、内需(国内自動車販売台数や住宅取引額)の落ち込みを招いています。
●従来の成長エンジンの弱体化: 自動車産業の不振や、中国人観光客の減少に伴う外国人観光客数のコロナ前水準割れが続いています。
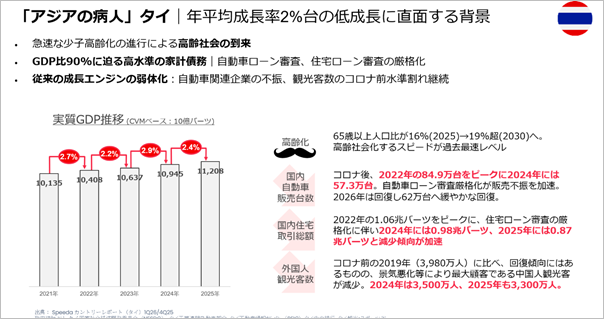
特に自動車関連業界に属するタイ日系法人にとっては、自動車の国内販売・国外輸出の低迷、それに伴う生産縮小の影響だけでなく、国内販売におけるバッテリーEVの増加がリスクとなっています。2026年上期の日系メーカーの自動車販売数に占めるシェアは62.8%(時事通信2026/07/10より)となっており、以前9割以上が日本車ブランドだったことを考えると大きくシェアが奪われています。
タイ市場での次の一手を考える
現在のタイは前出の構造的不況要因がから、従来型の低コスト・大量生産による成長モデルは限界を迎えています。 したがって、「タイ市場全体に期待する投資」から「マクロ不況や政治ショックに左右されない(ショックプルーフな)ニッチ市場の狙い撃ち」への戦略的ピボットが必須となります。
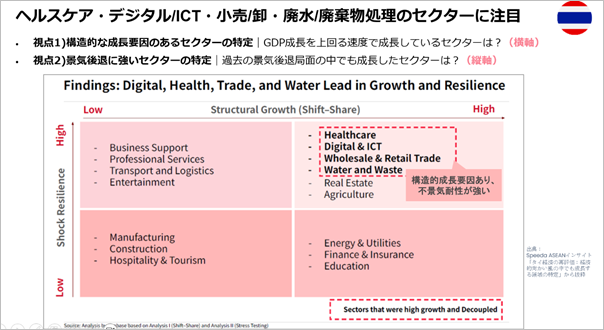
当社Speedaアナリストチームでは独自に「勝ち組ニッチ」を特定する2つの分析軸でスクリーニングを行うことで、タイ経済の中でも自律成長する真の優良セクターを抽出しています。
- 構造的成長性(Shift-Share分析): 国全体の低いGDP成長率に依存せず、セクター固有の要因で高成長しているか。
- 景気耐性(Stress Test): 過去の政情不安やグローバルショック、物価高などの局面でもマイナスに沈まず成長できたか。
4つの注目領域の紹介
一つ目の領域は「医療・ヘルスケア」です。この分野を強力に推進しているのは、急速な超高齢社会への突入と、政府主導による医療機器の国産化政策です。従来の使い捨て手袋等を中心とした低粗利な輸出構造から、BOIの税制優遇や公立病院の優先調達ルールを追い風に、高機能な医療耐久機器の国内製造へのシフトが進んでいます。あわせて、アジアの医療ハブとしての国際病院ネットワークや、深刻な介護人材不足を補うAI・省人化ソリューションの導入が成長の核となる見込みです。
二つ目の領域は「デジタル & ICT」です。タイはメコン地域における巨大データセンターおよびAIハブとして急速に台頭してきています。米中のグローバルIT大手による巨額のクラウド・データセンター投資が集中しており、それに伴う5G通信インフラの拡充、冷却技術やサイバーセキュリティへの需要が爆発的に高まっています。ただし、データセンターの建築制限が現在話題になっている点には留意が必要です。
三つ目の領域は「卸売・小売」です。成長を牽引しているのは、ECの急速な定着とそれに伴う消費者の購買スタイルの変化、そしてオムニチャネル化の進展です。これに呼応するかたちで先進的な物流倉庫や配送ネットワークなど、サプライチェーン全体を支えるインフラ投資が活発化しています。
四つ目の領域は「廃水・廃棄物処理インフラ」です。この領域のドライバーは、政府による環境規制の強化と、企業の脱炭素対応の義務化です。都市部や工業団地における未処理排水の浄化ニーズや、製造工程での省エネ・再エネ対応が急務となっているほか、廃棄物発電(Waste to Energy)や資源リサイクルといった循環型ビジネスへの構造転換が加速しています。
これら4つの領域は、タイ国内の不景気や家計債務問題といったマクロの課題から独立し、不可逆な社会変化や国際トレンドに支えられて自律的に成長している点が共通した特徴です。
おわりに
最近、中国駐在を経てシンガポールに赴任されたマネジメント層の方とお話しする機会が増えてきました。皆様の知見をお伺いする中で、「かつて過去20年間の中国で起きてきた産業や市場の構造変化が、まさに今のタイでも再現されている」という声を非常に多く耳にします。中国企業の圧倒的な物量と品質を前にニッチを狙って事業領域をズラして行くか、同じ領域でも工夫をして勝ち筋を探すか、事業上の意思決定の難しい局面だと思います。
当方が所管するSpeeda(スピーダ)は、中国や東南アジアの事業拡大に取り組む皆さまに、メンバーシップ型の業界調査・分析のご支援をしております。無料のオンライン勉強会も実施していますので是非ご参加下さい。
内藤靖統(2026年9月)
タイ・ベトナムの政治・経済分析、業界分析、テーマレポートを読んでみる(要登録)
セミナーノート:東南アジアでの「越境型」事業開発
インタビュー:東南アジア市場の現地キーマン・専門家からの助言を事業に活かす中国ビジネスを共に創るSpeeda China – 中国セミナーのご案内